Analyse de marché
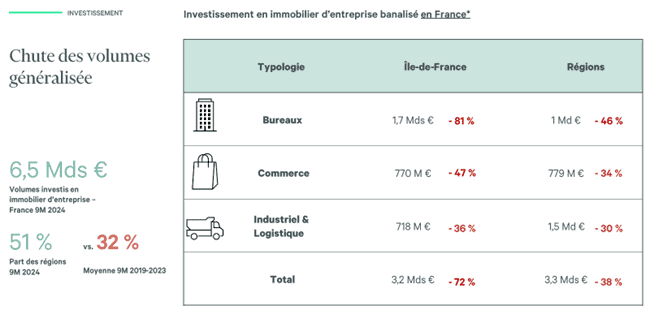
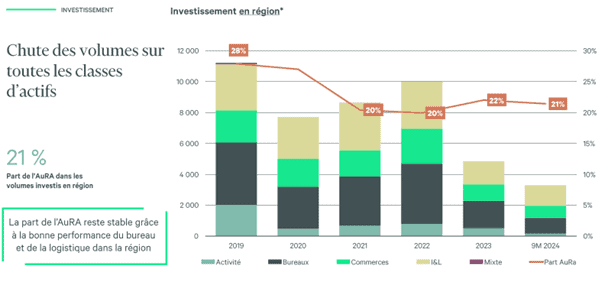
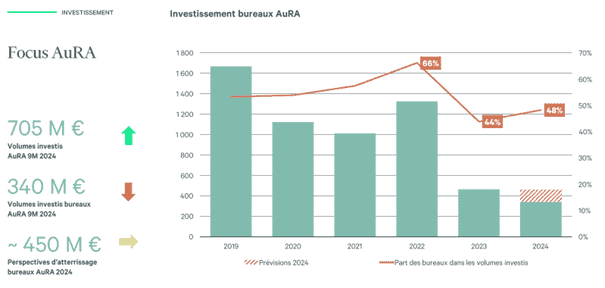
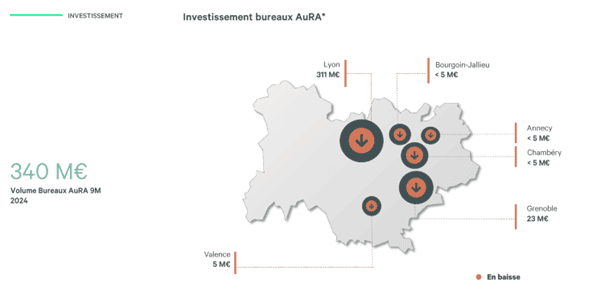
Malgré un contexte global défavorable, les bureaux restent une classe d’actifs recherchée lorsqu’ils offrent qualité et centralité. Lyon et Grenoble illustrent cette tendance, avec plusieurs transactions notables cette année. 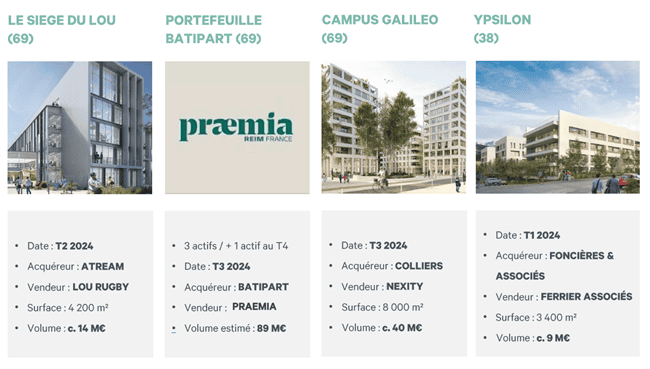
L'immobilier, moins liquide que d’autres supports financiers, a mis plus de temps à s’ajuster à la hausse des taux directeurs et de l’OAT. Cela a conduit à :
Des signaux positifs incluent :
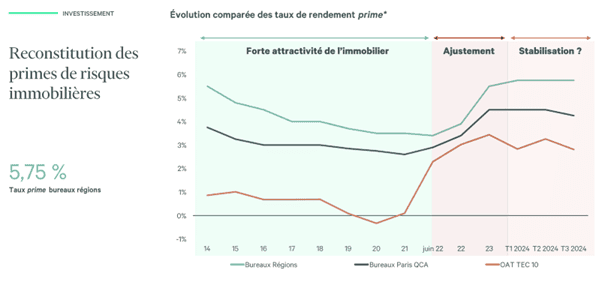
Les taux prime convergent vers un plancher de 6 %, modifiant la hiérarchie historique des marchés. Cette tendance, bien qu’ayant ralenti les transactions, commence à offrir des opportunités pour des acteurs disposant de liquidités. Lyon et Grenoble restent parmi les rares villes régionales sous la barre des 7 %, renforçant leur attractivité. 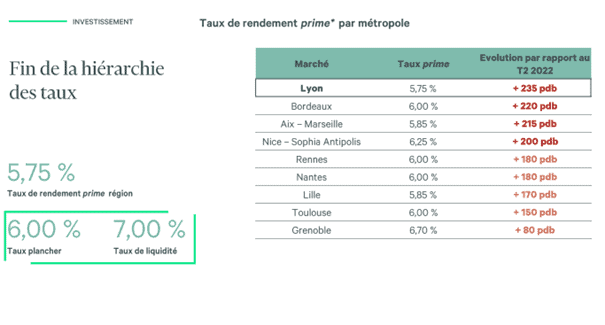 Les effets positifs de la compression des taux à Paris commencent également à se faire sentir en région, avec une anticipation d’impact similaire à Lyon dès 2025. Cette évolution marque une stabilisation attendue, nécessaire pour restaurer la liquidité sur les marchés.
Le marché a été marqué par le retrait de certains acteurs historiques, comme les grandes SCPI, au profit de néo-SCPI recherchant des actifs plus modestes mais offrant des rendements élevés. Ce changement a créé des opportunités, notamment pour des utilisateurs-acquéreurs sur des actifs intramuros premium.
Depuis septembre 2024, un regain d’intérêt est observé de la part de certains acteurs institutionnels, notamment des assureurs, foncières et fonds disposant de liquidités. Cette tendance, couplée à une stabilisation des taux, augure une meilleure liquidité pour 2025.
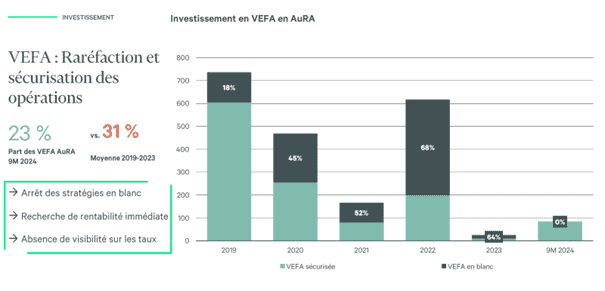 La raréfaction des opérations en VEFA, conséquence d’une instabilité des taux et d’une recherche accrue de rendements immédiats, pèse sur le dynamisme du marché. Ces projets historiquement porteurs en région nécessitent aujourd’hui une redynamisation pour répondre à la demande en produits neufs.
Malgré les défis actuels, plusieurs éléments laissent entrevoir une reprise prometteuse :
Analyse de marché